Literasi Keuangan di Desa: Kunci Kemandirian Ekonomi Keluarga dan Desa
Pelajari apa itu literasi keuangan, kenapa penting bagi masyarakat desa, dan 5 langkah sederhana mengelola keuangan keluarga untuk membangun kemandirian ekonomi desa.

Halo, Sobat Desa! Pernahkah kamu merasa uang seakan cepat sekali habis, padahal penghasilan tidak bertambah? Atau bingung menentukan mana kebutuhan yang harus didahulukan dan mana keinginan yang bisa ditunda? Kamu tidak sendiri. Mengelola uang memang keterampilan yang perlu dipelajari, dan kabar baiknya, keterampilan ini bisa dilatih siapa saja, dari usia berapa pun.
Di artikel ini, kita akan membahas apa itu literasi keuangan, kenapa penting bagi masyarakat desa, dan langkah-langkah sederhana yang bisa langsung kamu praktikkan untuk membangun kemandirian ekonomi keluarga. Yuk, simak sampai selesai!
📑 Daftar Isi
- Apa Itu Literasi Keuangan?
- Kenapa Literasi Keuangan Penting di Desa?
- 5 Langkah Sederhana Mengelola Keuangan Keluarga
- 1. Catat Penghasilan dan Pengeluaran
- 2. Susun Anggaran dengan Rumus Sederhana
- 3. Siapkan Dana Darurat Sedikit demi Sedikit
- 4. Gunakan Lembaga Keuangan Resmi dan Waspadai Penipuan
- 5. Kembangkan Penghasilan lewat Usaha dan Gotong Royong
- Peran Pemerintah Desa dan Lembaga Pendukung
- Mulai dari Hal Kecil, Hari Ini Juga
Apa Itu Literasi Keuangan?
Secara sederhana, literasi keuangan adalah kemampuan memahami dan mengelola uang dengan bijak. Orang yang melek finansial tahu dari mana uangnya berasal, ke mana uangnya pergi, dan bagaimana cara mengembangkannya. Ia bisa membedakan kebutuhan dan keinginan, menyusun anggaran, menyiapkan dana darurat, serta mengenali produk keuangan yang aman dan yang berisiko.
Literasi keuangan bukan soal seberapa besar penghasilanmu, melainkan seberapa baik kamu mengelolanya. Penghasilan besar tanpa pengelolaan yang baik tetap bisa habis begitu saja. Sebaliknya, penghasilan sederhana yang dikelola dengan disiplin justru bisa menumbuhkan tabungan, membiayai pendidikan anak, dan membuka peluang usaha.
Kenapa Literasi Keuangan Penting di Desa?
Masyarakat desa menghadapi tantangan khas. Akses ke layanan keuangan formal kadang terbatas, jarak ke bank cukup jauh, dan informasi soal produk keuangan tidak selalu mudah didapat. Di sisi lain, penghasilan di desa sering tidak menentu karena bergantung pada musim panen, harga komoditas, atau pekerjaan musiman.
Padahal, justru di sinilah literasi keuangan berperan besar. Dengan pengelolaan yang baik, keluarga desa bisa:
- Menjaga kebutuhan pokok tetap terpenuhi, meski penghasilan sedang turun.
- Menyiapkan dana darurat untuk biaya berobat, perbaikan rumah, atau gagal panen.
- Membiayai pendidikan anak tanpa harus berutang berbunga tinggi.
- Mengembangkan usaha dari skala kecil menjadi sumber penghasilan tetap.
- Terhindar dari jeratan utang, pinjaman online ilegal, dan investasi bodong.
Singkatnya, literasi keuangan adalah fondasi kemandirian ekonomi. Desa yang warganya melek finansial akan lebih tangguh menghadapi guncangan ekonomi dan lebih cepat maju.
5 Langkah Sederhana Mengelola Keuangan Keluarga
1. Catat Penghasilan dan Pengeluaran
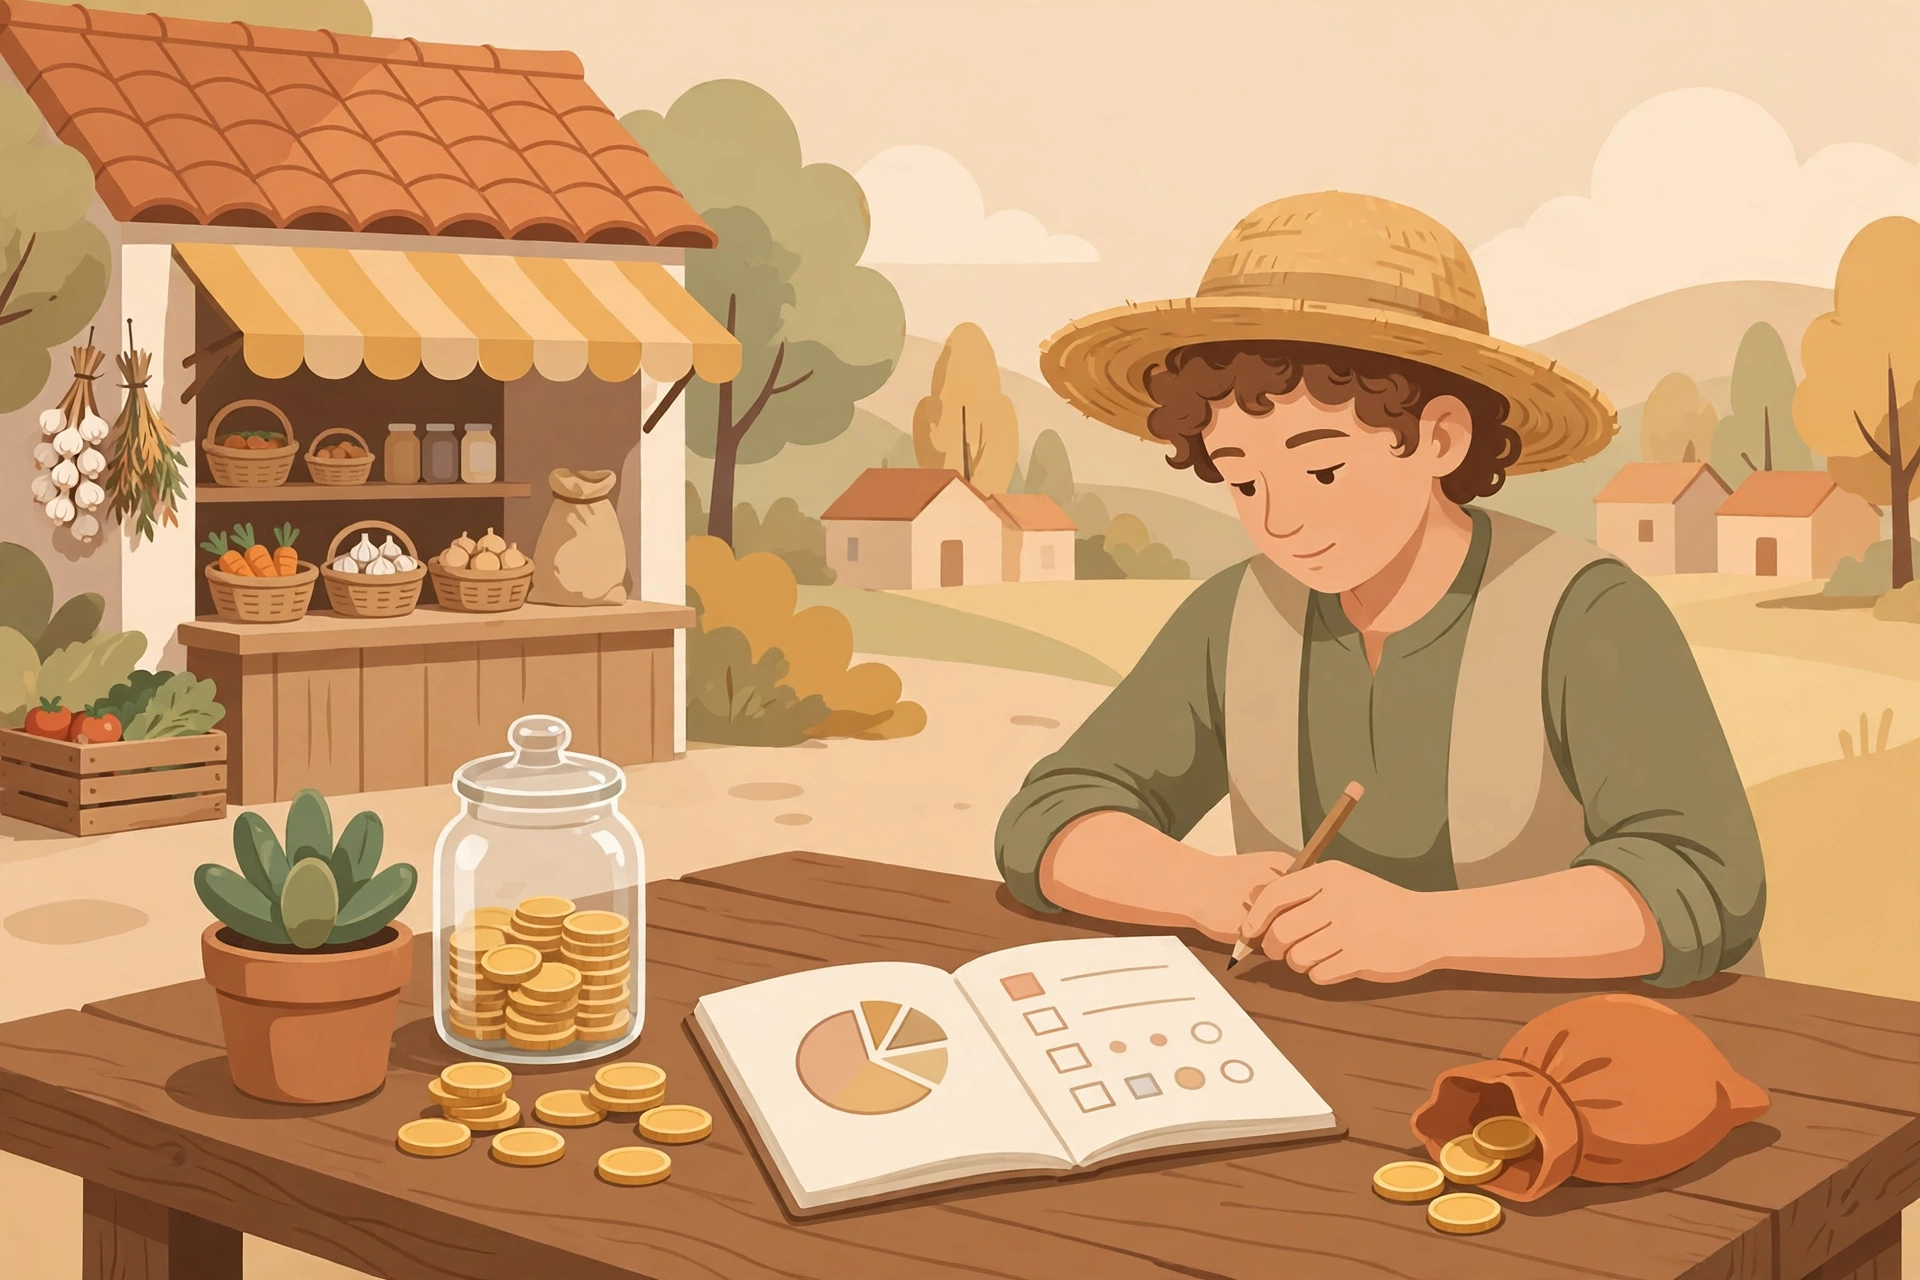
Langkah pertama selalu dimulai dari mencatat. Tulis semua penghasilan keluarga dalam sebulan, lalu catat pula semua pengeluaran, sekecil apa pun. Kamu bisa memakai buku tulis sederhana atau aplikasi catatan di ponsel. Setelah sebulan, kamu akan terkejut melihat ke mana saja uang pergi, dan pos mana yang ternyata bisa dihemat.
2. Susun Anggaran dengan Rumus Sederhana
Bagi penghasilan ke dalam tiga pos utama: kebutuhan pokok, tabungan, dan keinginan. Sebagai patokan awal, kamu bisa memakai pembagian 50 persen untuk kebutuhan, 30 persen untuk keinginan, dan 20 persen untuk tabungan. Sesuaikan dengan kondisi keluargamu, yang penting setiap pos punya jatah dan tidak saling mengambil. Begitu gajian atau panen tiba, sisihkan tabungan di awal, bukan dari sisa belanja.
3. Siapkan Dana Darurat Sedikit demi Sedikit
Dana darurat adalah bantalan saat keadaan tak terduga datang. Idealnya, dana ini cukup untuk kebutuhan pokok selama tiga sampai enam bulan. Kedengarannya besar, tapi kamu tidak harus mengumpulkannya sekaligus. Mulai dari nominal kecil yang sanggup kamu sisihkan setiap minggu, dan simpan di tempat yang aman dan mudah diakses, misalnya rekening bank atau koperasi desa.
4. Gunakan Lembaga Keuangan Resmi dan Waspadai Penipuan
Simpan uang di bank, koperasi, atau lembaga keuangan resmi yang diawasi otoritas. Hindari rentenir dan pinjaman online ilegal yang bunganya mencekik. Sebelum mengikuti tawaran investasi, cek dulu legalitasnya: imbal hasil yang dijanjikan terlalu tinggi dalam waktu singkat hampir selalu tanda penipuan. Prinsipnya sederhana, kalau terdengar terlalu bagus untuk jadi kenyataan, kemungkinan besar memang tidak nyata.
5. Kembangkan Penghasilan lewat Usaha dan Gotong Royong
Menabung itu penting, tapi menambah penghasilan juga sama pentingnya. Mulailah dari keterampilan yang sudah kamu miliki: olahan hasil kebun, kerajinan tangan, kuliner rumahan, atau jasa di sekitar desa. Bergabung dengan kelompok usaha bersama, koperasi, atau BUMDes bisa membuka akses modal, pasar, dan pelatihan yang sulit didapat sendirian. Gotong royong bukan cuma nilai luhur desa, tapi juga strategi ekonomi yang terbukti.
Peran Pemerintah Desa dan Lembaga Pendukung
Literasi keuangan tidak bisa berjalan sendiri. Pemerintah desa bisa mengalokasikan dukungan untuk pelatihan pengelolaan keuangan, penyuluhan dari kader desa, dan penguatan koperasi serta BUMDes. Lembaga keuangan dapat hadir lewat program edukasi yang sederhana dan mudah dipahami, bukan sekadar menawarkan produk. Sementara itu, sekolah dan kelompok masyarakat bisa menanamkan kebiasaan menabung sejak dini kepada anak-anak.
Kolaborasi inilah yang membuat perubahan bertahan lama. Ketika pemerintah desa, lembaga keuangan, dan warga bergerak bersama, literasi keuangan berubah dari sekadar pengetahuan menjadi budaya.
Mulai dari Hal Kecil, Hari Ini Juga
Kamu tidak perlu menunggu penghasilan besar untuk mulai mengelola keuangan. Mulailah dari tiga hal kecil minggu ini: catat semua pengeluaran selama tujuh hari, sisihkan sebagian kecil penghasilan untuk tabungan begitu diterima, dan ajak anggota keluarga berdiskusi soal anggaran rumah tangga. Langkah kecil yang konsisten jauh lebih kuat daripada rencana besar yang tidak pernah dimulai.
Ingat, Sobat Desa, kemandirian ekonomi bukan tujuan yang dicapai dalam semalam. Ia dibangun hari demi hari lewat keputusan-keputusan kecil yang bijak. Dengan literasi keuangan yang baik, kamu bukan hanya menata masa depan keluargamu, tapi juga ikut membangun desa yang mandiri dan sejahtera.
Kalau artikel ini bermanfaat, bagikan kepada keluarga dan tetanggamu, ya. Semakin banyak warga desa yang melek finansial, semakin kuat pula ekonomi desa kita. Sampai jumpa di artikel berikutnya, Sobat Desa!